Mercados reduziram as apostas de alta do Fed, mas inflação, petróleo e juros longos mantêm riscos para o crédito global e brasileiro.
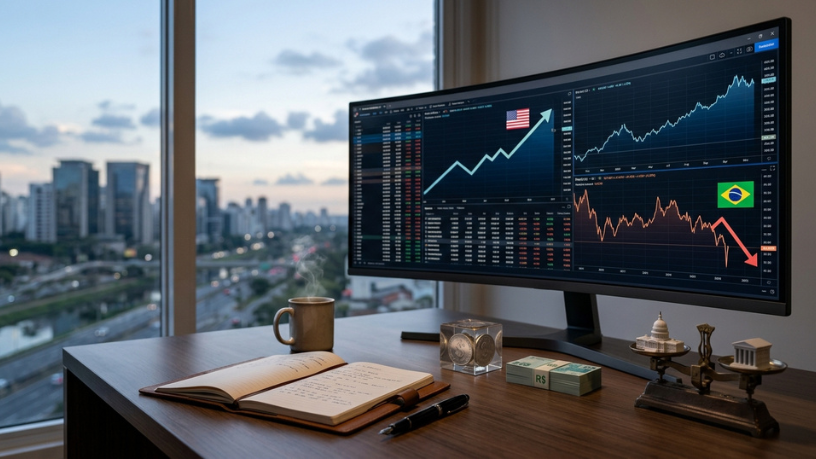
O mercado financeiro internacional começou a semana de 17 de agosto com uma mudança importante nas expectativas para a política monetária dos Estados Unidos. Dados econômicos mais fracos reduziram as apostas de que o Federal Reserve, o banco central americano, elevará os juros em setembro. Segundo levantamento da Reuters, a probabilidade atribuída pelos mercados a uma alta no próximo mês caiu para cerca de 30%, ante aproximadamente 50% uma semana antes, enquanto o dólar recuou para o menor nível desde junho. (Reuters) A mudança pode parecer distante da realidade dos FIDCs brasileiros, mas seus efeitos passam por câmbio, custo de captação, fluxo de investimentos estrangeiros, percepção de risco e preço dos ativos. Para empresas, gestores e investidores, a questão central é entender se uma eventual estabilização dos juros americanos poderá melhorar as condições financeiras globais ou se a inflação e os juros de longo prazo continuarão pressionando o crédito.
Por que a política do Fed importa para o crédito brasileiro
O Federal Reserve manteve sua taxa básica na faixa de 3,50% a 3,75% na reunião de julho, apesar de três dirigentes terem defendido uma elevação de 0,25 ponto percentual. A autoridade monetária destacou que a atividade econômica continuava crescendo, mas reconheceu que a inflação permanecia acima da meta de 2%, com pressões relacionadas, entre outros fatores, aos custos de energia. (Reserva Federal) Agora, uma sequência de indicadores mais fracos nos Estados Unidos alterou parcialmente a percepção dos investidores, aumentando a expectativa de que o Fed adote uma postura mais cautelosa antes de voltar a apertar a política monetária. (Reuters)
Para o mercado de FIDCs, a consequência ocorre principalmente por meio das condições financeiras internacionais. Quando os juros americanos permanecem elevados, títulos do Tesouro dos Estados Unidos podem oferecer retorno mais atraente e reduzir o incentivo para investidores assumirem riscos adicionais em mercados emergentes. Caso as expectativas de aperto monetário diminuam, parte desse prêmio pode ser reduzida, favorecendo ativos de países como o Brasil. Isso pode contribuir para melhorar o ambiente de captação e aumentar o interesse por crédito privado, embora não elimine os riscos específicos de cada carteira ou operação estruturada.
O movimento, entretanto, não significa que o crédito global esteja entrando automaticamente em uma fase de dinheiro barato. Um dos pontos de atenção é o comportamento dos juros de prazo mais longo. O aumento dos rendimentos reais dos títulos soberanos de grandes economias vem sendo apontado como um risco para crescimento e mercados, em parte devido ao volume de emissão de dívida associado a governos e ao forte ciclo de investimentos em inteligência artificial. (Reuters) Isso significa que mesmo quando um banco central evita elevar sua taxa básica, empresas e investidores ainda podem enfrentar custos elevados de financiamento nos mercados de capitais.


Como juros globais, petróleo e câmbio chegam aos FIDCs
O ambiente internacional também está sendo influenciado pelo petróleo e pelas tensões geopolíticas no Oriente Médio. O Fundo Monetário Internacional estima que a economia mundial crescerá 3% em 2026 e 3,4% em 2027, mas alerta que a desinflação global perdeu força e que novos conflitos ou uma reprecificação dos mercados financeiros continuam entre os principais riscos para o cenário. O organismo também projeta inflação global de 4,7% em 2026, antes de uma redução para 3,9% em 2027. (eLibrary IMF)
Para uma empresa brasileira que depende de crédito, esse cenário pode aparecer de maneiras diferentes. Um dólar mais fraco pode aliviar determinadas pressões sobre custos de empresas importadoras, enquanto uma alta persistente do petróleo pode elevar despesas de transporte, energia e produção. Se esses custos comprimirem margens, a capacidade de pagamento de empresas pode ser afetada. Para FIDCs que compram recebíveis dessas companhias, portanto, mudanças no ambiente internacional podem se transformar em risco de crédito mesmo quando o fundo não possui exposição direta a ativos estrangeiros.

Há ainda um efeito sobre a alocação dos investidores. Em um ambiente internacional de maior volatilidade, gestores podem aumentar a seletividade e exigir remunerações maiores para assumir risco de crédito. Isso pode favorecer operações com melhor qualidade de recebíveis, garantias mais robustas, menor concentração e estruturas de subordinação capazes de absorver perdas. Por outro lado, originadores que dependem excessivamente de crédito podem encontrar condições menos favoráveis para financiar novas operações. O resultado é uma tendência de diferenciação maior entre carteiras: não basta oferecer rentabilidade elevada, será necessário demonstrar de onde vem essa remuneração e quais riscos estão embutidos nela.
O que empresas e investidores brasileiros devem acompanhar
O Brasil ocupa uma posição particularmente relevante nesse movimento porque combina mercado de crédito doméstico desenvolvido, juros ainda elevados e forte presença de investidores em instrumentos de renda fixa. A Reuters informou nesta segunda-feira que gestores internacionais estão ampliando a atenção sobre mercados emergentes, com alguns deles favorecendo títulos em moeda local de países como Brasil, Colômbia, Egito e Nigéria. A avaliação é que reservas mais fortes e mercados de capitais domésticos mais profundos reduziram parte da vulnerabilidade desses países aos choques externos. (Reuters)
Para os FIDCs, esse contexto pode criar uma janela de oportunidade, mas também exige disciplina na originação. Se o capital internacional continuar procurando mercados emergentes, ativos brasileiros podem receber maior atenção, contribuindo para um ambiente mais favorável à diversificação de investimentos. Isso não significa, porém, que qualquer fundo de recebíveis se beneficiará igualmente. A capacidade de apresentar informações confiáveis sobre os sacados, histórico de inadimplência, concentração, garantias, liquidez e mecanismos de proteção será cada vez mais importante para diferenciar estruturas de crédito.
As empresas também precisam observar o cenário com atenção. Uma eventual melhora nas condições financeiras internacionais pode ampliar as alternativas de financiamento e estimular operações de antecipação de recebíveis, especialmente para pequenas e médias empresas. Ao mesmo tempo, a persistência de juros elevados no Brasil mantém o custo do capital como uma preocupação, tornando o planejamento de fluxo de caixa fundamental. Para originadores e gestores, isso reforça a importância de avaliar não apenas a existência do recebível, mas a capacidade econômica do devedor de cumprir suas obrigações até o vencimento.
O próximo foco dos mercados estará nos indicadores americanos de inflação, emprego e consumo, além das sinalizações do Federal Reserve para a reunião de setembro. A pesquisa da Reuters mostra que a maioria dos economistas consultados espera manutenção dos juros americanos até o fim de 2026, mas o cenário ainda pode mudar conforme os dados econômicos e a evolução da inflação. (Reuters) No Brasil, os efeitos devem aparecer principalmente em câmbio, curva de juros, fluxo de capital e custo de crédito. Para investidores e gestores de FIDCs, o cenário reforça uma tendência que deve permanecer relevante: mais do que acompanhar a direção da Selic ou do Fed isoladamente, será necessário avaliar como juros, inflação, liquidez internacional e qualidade dos recebíveis se combinam. Em um mercado de crédito cada vez mais sofisticado, gestão de risco e governança podem ser decisivas para transformar um ambiente global incerto em oportunidade sustentável.