Acordo estabelece medidas para preservar a concorrência no registro de duplicatas e outros ativos usados por bancos, fintechs, securitizadoras e FIDCs.
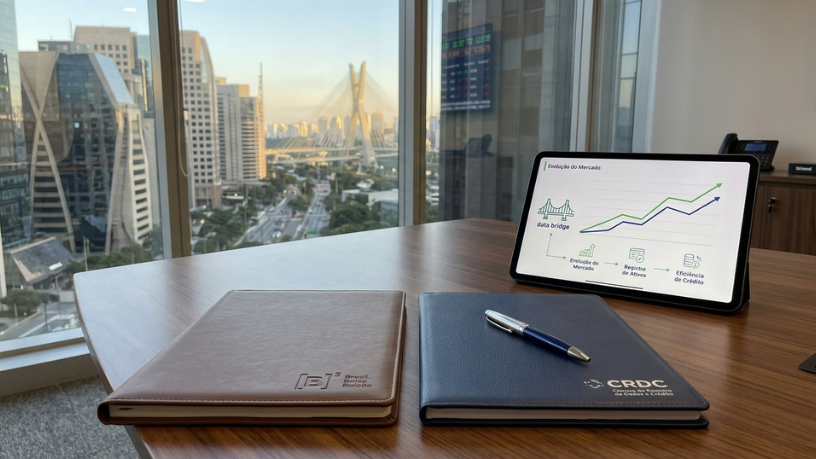
O Conselho Administrativo de Defesa Econômica (Cade) aprovou nesta semana a aquisição de 60% do capital votante da Central de Registro de Direitos Creditórios (CRDC) pela B3, em uma operação que pode produzir efeitos relevantes sobre o mercado brasileiro de crédito estruturado. A decisão foi tomada em 2 de setembro e divulgada pelo órgão no dia seguinte, com a aprovação condicionada a um acordo destinado a preservar a concorrência nos mercados de registro de duplicatas, Cédulas de Crédito Bancário e Cédulas de Produto Rural. (Serviços e Informações do Brasil)
A operação merece atenção especial de quem acompanha FIDCs, securitização e antecipação de recebíveis porque o registro dos direitos creditórios é uma etapa importante para conferir existência, rastreabilidade e segurança às operações. Para empresas, bancos, fintechs e fundos, mudanças na infraestrutura de registro podem afetar custos, integração tecnológica, velocidade de processamento e qualidade das informações disponíveis para análise de risco. A principal dúvida, portanto, não é apenas o que foi comprado, mas como a nova estrutura pode influenciar o crédito empresarial nos próximos anos.
Por que a CRDC é importante para o mercado de crédito
A CRDC atua na infraestrutura de registro de direitos creditórios, segmento que ganhou importância à medida que o mercado brasileiro passou a utilizar cada vez mais estruturas fora do modelo tradicional de financiamento bancário. Duplicatas e outros recebíveis podem ser utilizados como base para operações de antecipação, cessão de crédito, securitização e constituição de carteiras adquiridas por fundos. Para um FIDC, por exemplo, a qualidade das informações sobre os ativos que compõem sua carteira é diretamente relacionada à capacidade de avaliar a existência, a origem e as características dos créditos adquiridos.
A decisão do Cade ocorre justamente em um momento de transformação da infraestrutura financeira brasileira. A duplicata escritural começou a ganhar espaço efetivo em 2026 com a implantação do ecossistema regulado pelo Banco Central, aumentando a importância de registros eletrônicos e de informações padronizadas para o funcionamento do mercado. Nesse ambiente, empresas que concedem crédito ou antecipam recebíveis dependem cada vez mais de sistemas capazes de registrar os ativos e permitir que diferentes participantes tenham segurança sobre as operações. (Capital Aberto)
Para pequenas e médias empresas, essa evolução pode ser especialmente relevante. Uma companhia que possui vendas a prazo pode transformar parte desses recebíveis em liquidez antes do vencimento, utilizando bancos, fintechs, fundos ou plataformas especializadas. Quanto mais confiável e integrada for a infraestrutura utilizada para comprovar esses direitos, maior tende a ser a capacidade de estruturar operações com menor assimetria de informação, embora isso não signifique automaticamente juros menores ou aprovação de crédito.
O que muda para FIDCs, securitizadoras e fintechs
A aquisição da CRDC pela B3 também chama atenção porque concentra em uma infraestrutura de grande porte uma participação relevante em um mercado considerado estratégico para o funcionamento do crédito. O próprio Cade identificou preocupações concorrenciais e aprovou a operação mediante acordo, com medidas destinadas a preservar a competição nos mercados de registro de duplicatas, CCBs e CPRs. O objetivo declarado é evitar que a operação resulte em práticas capazes de prejudicar concorrentes ou usuários desses serviços. (Serviços e Informações do Brasil)
Para os FIDCs, o tema é importante porque o registro está conectado a uma das principais preocupações da indústria: a qualidade e a rastreabilidade dos direitos creditórios que entram nos fundos. Uma infraestrutura mais integrada pode facilitar processos de validação e acompanhamento das carteiras, mas também aumenta a importância de governança, controles e interoperabilidade. Gestores, administradores, custodiante e demais participantes precisam acompanhar não apenas a existência do crédito, mas também eventuais duplicidades, alterações, liquidações e informações relacionadas ao ativo.
No caso das fintechs e securitizadoras, a mudança pode acelerar a digitalização de processos que ainda apresentam diferentes níveis de automação. Empresas que trabalham com antecipação de recebíveis precisam conciliar velocidade de originação com controles capazes de reduzir fraudes e erros operacionais. O avanço dos registros eletrônicos pode contribuir para esse processo, especialmente quando combinado com dados padronizados e mecanismos de verificação. Ao mesmo tempo, a concentração da infraestrutura torna ainda mais relevante a existência de regras claras de acesso e condições competitivas para os participantes menores.
Como a operação pode afetar o crédito empresarial e os investimentos
O principal efeito potencial para as empresas está na evolução da infraestrutura que sustenta o acesso ao crédito. Quando um recebível pode ser identificado, registrado e acompanhado de forma mais eficiente, ele se torna um ativo mais adequado para integrar estruturas de financiamento. Isso pode ampliar as alternativas disponíveis para empresas que precisam antecipar valores a receber, especialmente aquelas que não conseguem obter condições competitivas em linhas bancárias tradicionais. O benefício, porém, depende de diversos fatores, como risco do sacado, qualidade da documentação, histórico de pagamentos e custo da operação.
Para investidores de FIDCs, a transformação também deve ser acompanhada pelo lado do risco. O crescimento de ferramentas digitais de registro não elimina a possibilidade de inadimplência nem substitui a análise de crédito, mas pode melhorar a qualidade dos processos de controle sobre os ativos. Em um mercado no qual fundos estruturados vêm ganhando relevância, a infraestrutura de registro passa a fazer parte da discussão sobre governança, transparência e segurança operacional. O Banco Central, inclusive, vem destacando a necessidade de atenção a estruturas financeiras complexas e aos riscos associados ao crescimento acelerado de determinados veículos de investimento. (UOL Economia)
O acordo firmado pelo Cade será, portanto, um ponto importante para acompanhar nos próximos meses. A questão central será observar se as medidas impostas conseguem preservar condições competitivas enquanto a B3 amplia sua participação na infraestrutura de registro de ativos financeiros. Para gestores de FIDCs, originadores, fintechs e empresas, o movimento reforça uma tendência que deve continuar ganhando força: o crédito empresarial brasileiro dependerá cada vez mais de dados confiáveis, registros digitais e integração entre diferentes participantes do mercado.
Essa transformação pode abrir espaço para operações de crédito mais ágeis e sofisticadas, mas também elevar a exigência sobre controles e governança. Empresas que utilizam recebíveis como fonte de financiamento deverão acompanhar as novas possibilidades de registro e negociação, enquanto investidores precisarão observar como a infraestrutura impacta a qualidade das carteiras. Para os FIDCs, a evolução pode representar uma oportunidade de ampliar a eficiência das operações, desde que o ganho tecnológico venha acompanhado de transparência, concorrência e adequada gestão de risco.